
Tarikh kemas kini: 4 Oktober 2026
Apabila tiba musim pengumuman dividen ASB, soalan yang selalu timbul ialah, “Kalau simpanan saya RM10,000, berapa pulangan yang akan diterima?” Soalan itu nampak mudah, tetapi jawapannya bergantung pada perjalanan baki pelaburan sepanjang tahun. Dua orang yang mempunyai baki akhir tahun sama boleh menerima jumlah agihan berbeza.
Sebabnya, pengiraan dividen ASB mengambil kira purata baki minimum bulanan. Jumlah wang yang kelihatan dalam akaun pada bulan Disember sahaja belum mencukupi untuk membuat anggaran yang tepat. Penambahan simpanan, pengeluaran dan tempoh wang berada dalam akaun perlu diperhatikan.
Panduan ini menerangkan cara membuat pengiraan sendiri menggunakan contoh angka yang mudah disemak. Ia juga membezakan agihan tahun kewangan 2025 yang dikreditkan pada 2026 dengan agihan bagi tahun kewangan 2026. Perbezaan ini penting supaya pembaca tidak menggunakan kadar tahun sebelumnya sebagai janji pulangan tahun semasa.
Ringkasan tajuk :
- Faktor-faktor yang mempengaruhi kadar dividen asb setiap tahun
- PNB umum agihan pendapatan tertinggi dalam tempoh 5 tahun
- Jangkaan tarikh mula pengeluaran ASB
- Sejarah Pengagihan dana ASB dalam 5 tahun
- Dividen ASB 2026: Tahun yang mana sebenarnya?
- Apakah yang dimaksudkan dengan dividen ASB?
- Memahami baki minimum bulanan
- Contoh 1: RM10,000 kekal sepanjang tahun
- Contoh 2: Baki berubah sepanjang tahun
- Contoh 3: Baki akhir sama, anggaran berbeza
- Contoh 4: Pengeluaran sementara dan kesannya
- Cara menyediakan pengiraan sendiri
- Kesilapan yang patut dielakkan
- Bagaimana merancang simpanan dengan lebih teratur?
- Pembiayaan ASB: Jangan keliru antara agihan dan keuntungan bersih
- Zakat dan tanggungjawab mengurus harta
- soalan lazim
- kesimpulan
Faktor-faktor yang mempengaruhi kadar dividen asb setiap tahun
Terdapat beberapa faktor yang mempengaruhi kadar dividen yang diumumkan oleh pihak ASB setiap tahun. Antara faktor utamanya termasuklah:
- Prestasi Pelaburan: Kadar dividen yang diterima bergantung kepada keuntungan yang diperoleh oleh ASB melalui pelaburan dalam saham, bon, hartanah, dan instrumen kewangan lain. Jika ASB melabur dengan bijak dan memperoleh keuntungan yang baik, kadar dividen yang lebih tinggi boleh diumumkan.
- Keadaan Ekonomi dan Pasaran Kewangan Semasa: Keadaan ekonomi global dan pasaran kewangan juga mempengaruhi kadar dividen. Krisis ekonomi atau ketidaktentuan pasaran boleh memberi kesan kepada pulangan pelaburan dan menyebabkan kadar dividen menjadi lebih rendah.
- Dasar Pengagihan Dividen: ASB mempunyai dasar pengagihan dividen tertentu yang memastikan sebahagian daripada keuntungan digunakan untuk memberikan pulangan kepada pelabur dan sebahagian lagi digunakan untuk mengembangkan dana. Dasar ini boleh berubah mengikut keadaan pasaran.
Baca juga : Memori:Permulaan Covid-19 di Malaysia
PNB umum agihan pendapatan tertinggi dalam tempoh 5 tahun

“Permodalan Nasional Berhad (PNB), melalui syarikat pengurusan unit amanahnya Amanah Saham Nasional Berhad (ASNB), telahmengumumkan pengagihan pendapatan Amanah Saham Bumiputera (ASB) sebanyak 5.75 sen seunit bagi tahun kewangan berakhir 31 Disember 2025.”
“Jumlah ini terdiri daripada agihan pendapatan 5.2 sen dan bonus 0.5 sen, menjadikan jumlah keseluruhan agihan sebanyak RM10.1 bilion, dan pengagihan ini akan memberi manfaat kepada lebih 11.1 juta pemegang unit.”
sumber artikel : harianmetro.com.my
Jangkaan tarikh mula pengeluaran ASB
| PERKARA | BUTIRANNYA |
|---|---|
| Tarikh mula pengeluaran Dividen ASB 2026 | Bemula 2 Januari 2026, pelabur sudah boleh mula membuat pengeluaran dari ASNB secara atas talian atau melalui kaunter |
Sejarah Pengagihan dana ASB dalam 5 tahun
- 2025 : 5.75
- 2024 : 5.75 (Dividen ASB untuk 2024 adalah tertinggi untuk 5 tahun terakhir – pakar)
- 2023 : 5.25
- 2022 : 4.60
- 2021 : 5.00
- 2020 : 4.25
- 2019 : 5.50
Dividen ASB 2026: Tahun yang mana sebenarnya?
Istilah “dividen ASB 2026” boleh membawa dua maksud. Ada pembaca merujuk kepada agihan yang masuk ke akaun pada awal Januari 2026. Ada pula mahu mengetahui pulangan daripada simpanan yang dipegang sepanjang Januari hingga Disember 2026.
Menurut panduan rasmi ASNB, kadar keseluruhan bagi tahun kewangan 2025 ialah 5.75 sen seunit, termasuk agihan pendapatan dan bonus. Agihan berkenaan dilaburkan semula sebagai unit tambahan dan dikreditkan secara automatik pada 1 Januari 2026.
Setakat semakan pada 4 Oktober 2026, sumber rasmi yang dirujuk dalam artikel ini belum memaparkan kadar agihan bagi tahun kewangan berakhir 31 Disember 2026. Oleh itu, contoh berkadar 5.75% di bawah ialah ilustrasi menggunakan kadar keseluruhan 2025, bukannya pengesahan kadar 2026.
| Perkara | Maksud |
|---|---|
| Agihan tahun kewangan 2025 | Pulangan berkaitan tahun kewangan berakhir 31 Disember 2025 |
| Kredit pada 1 Januari 2026 | Tarikh agihan 2025 dimasukkan sebagai unit tambahan |
| Agihan tahun kewangan 2026 | Tarikh agihan 2025 dimasukkan sebagai unit tambahan |
| Agihan tahun kewangan 2026 | Pulangan berkaitan pegangan sepanjang tahun kewangan 2026 |
| Kadar contoh dalam artikel | 5.75%, menggunakan kadar keseluruhan 2025 untuk latihan pengiraan |
Jangan menyamakan tarikh pengkreditan dengan tarikh pengeluaran melalui semua saluran. Urusan penebusan tertakluk pada waktu operasi, had transaksi dan notis ASNB yang berkenaan.
Sumber: Panduan rasmi pengagihan pendapatan ASB.
Apakah yang dimaksudkan dengan dividen ASB?
Dalam perbualan harian, ramai menggunakan perkataan “dividen”. Istilah rasmi yang digunakan ASNB ialah pengagihan pendapatan. ASB merupakan dana unit amanah harga tetap dengan harga RM1 seunit, dan tahun kewangannya berakhir pada 31 Disember.
Pada harga tersebut, RM10,000 mewakili 10,000 unit. Kadar 5.75 sen seunit pula bersamaan RM0.0575 bagi setiap unit yang diambil kira dalam pengiraan. Secara matematik, jumlah itu setara dengan 5.75% daripada nilai pegangan pada harga RM1 seunit.
Namun, harga unit tetap tidak bermaksud kadar agihan tahunan turut tetap. ASNB menyatakan prestasi lalu tidak menunjukkan prestasi masa hadapan. Oleh itu, ayat seperti “ASB pasti memberi pulangan sama setiap tahun” tidak sesuai digunakan sebagai asas perancangan.
Untuk melihat ciri dana dan rekod kadar yang dipaparkan, rujuk halaman rasmi Amanah Saham Bumiputera.
Formula asas cara pengiraan dividen ASB
Formula yang digunakan dalam panduan ASNB ialah:
Anggaran agihan = (Jumlah baki minimum bulanan bagi 12 bulan ÷ 12) × kadar agihan
Untuk pengiraan dalam ringgit, kadar 5.75% ditulis sebagai 0.0575. Jika menggunakan bilangan unit, 5.75 sen seunit juga perlu ditukar kepada RM0.0575 seunit. Kesilapan menukar sen kepada ringgit boleh menghasilkan jawapan yang jauh tersasar.
Semua contoh selepas ini ialah latihan matematik. Contoh mengandaikan pemegang unit memenuhi syarat agihan dan bonus berkaitan, serta belum mengambil kira potongan zakat atau pelarasan khusus akaun. Jumlah sebenar perlu disemak melalui penyata ASNB.
Memahami baki minimum bulanan
Baki minimum bulanan ialah baki paling rendah yang direkodkan dalam sesuatu bulan. Untuk memahami perbezaannya dengan baki akhir bulan, bayangkan rekod latihan berikut:
| Peristiwa dalam sebulan | Baki selepas transaksi |
|---|---|
| Baki pada awal bulan | RM10,000 |
| Tambah RM2,000 | RM12,000 |
| Keluarkan RM3,000 | RM9,000 |
| Tambah semula RM3,000 | RM12,000 |
Dalam contoh ini, baki paling rendah ialah RM9,000. Walaupun akaun menutup bulan tersebut dengan RM12,000, angka terendah dalam rekod latihan tetap RM9,000.
Sebaliknya, jika akaun bermula dengan RM10,000 dan hanya meningkat kepada RM12,000 tanpa sebarang pengeluaran, baki terendah dalam contoh ialah RM10,000. Penambahan itu meningkatkan pegangan, tetapi tidak mengubah baki rendah yang telah wujud sebelumnya.
Pengajaran praktikalnya ialah menyemak keseluruhan sejarah transaksi. Melihat satu tangkap layar baki terkini boleh memberi gambaran yang tidak lengkap tentang asas pengiraan agihan.
Contoh 1: RM10,000 kekal sepanjang tahun
Andaikan baki minimum setiap bulan ialah RM10,000, dari Januari hingga Disember. Tiada pengeluaran atau perubahan yang menurunkan baki tersebut.
Jumlah baki minimum bulanan:
RM10,000 × 12 = RM120,000
Purata baki minimum bulanan:
RM120,000 ÷ 12 = RM10,000
Anggaran menggunakan kadar contoh 5.75%:
RM10,000 × 0.0575 = RM575
Jawapan matematik yang betul ialah RM575, bukannya RM574. Kaedah ringkas “simpanan darab kadar” memberikan hasil yang sama dalam contoh ini kerana baki minimum tidak berubah sepanjang 12 bulan.
Berikut ialah beberapa lagi latihan dengan andaian serupa:
| Baki minimum yang kekal 12 bulan | Anggaran pada kadar contoh 5.75% |
|---|---|
| RM1000 | RM57.50 |
| RM5000 | RM287.50 |
| RM10,000 | RM575.00 |
| RM20,000 | RM1,150.00 |
| RM50,000 | RM2,875.00 |
Jadual ini tidak boleh digunakan terus jika jumlah tersebut hanya berada dalam akaun selama beberapa bulan.
Contoh 2: Baki berubah sepanjang tahun
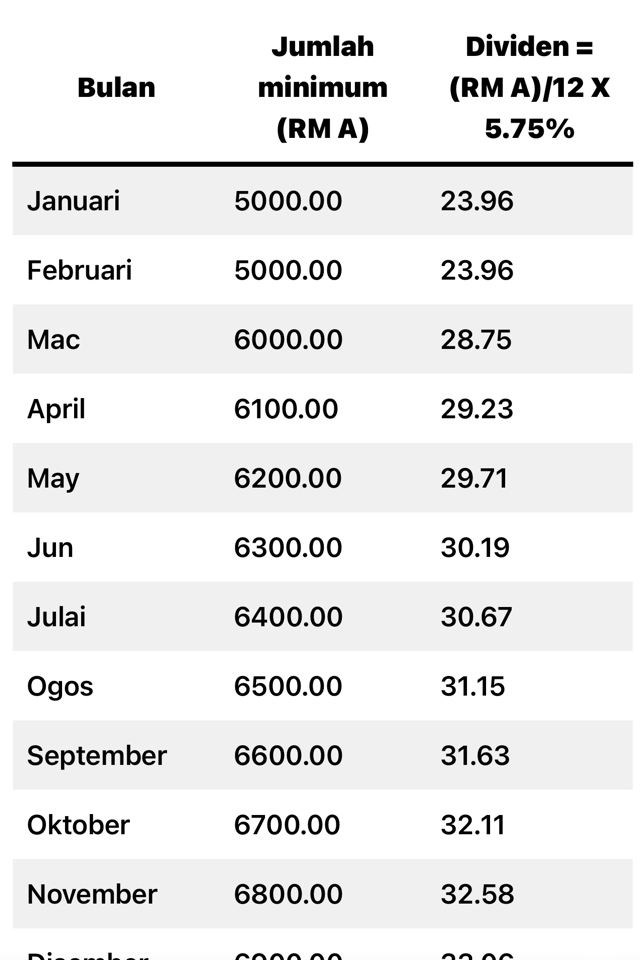
Untuk membetulkan pengiraan dalam artikel asal, gunakan angka bulanan berikut. Angka dalam jadual dianggap sebagai baki minimum yang sudah dikenal pasti, bukan semata-mata jumlah deposit.
| Bulan | Baki minimum bulanan |
|---|---|
| Januari | 5000.00 |
| Februari | 5000.00 |
| Mac | 6000.00 |
| April | 6100.00 |
| May | 6200.00 |
| Jun | 6300.00 |
| Julai | 6400.00 |
| Ogos | 6500.00 |
| September | 6600.00 |
| Oktober | 6700.00 |
| November | 6800.00 |
| Disember | 6900.00 |
| Jumlah | RM74,500 |
Purata baki minimum bulanan:
RM74,500 ÷ 12 = RM6,208.3333
Anggaran agihan:
RM6,208.3333 × 0.0575 = RM356.9791667
Selepas dibundarkan kepada dua tempat perpuluhan, hasilnya ialah RM356.98.
Untuk latihan sendiri, jumlahkan baki dahulu dan bundarkan jawapan akhir. Membundarkan setiap komponen bulanan sebelum menjumlahkannya boleh mewujudkan perbezaan beberapa sen. Angka akhir dalam penyata rasmi tetap menjadi rujukan bagi akaun sebenar.
Contoh 3: Baki akhir sama, anggaran berbeza
Bayangkan dua penyimpan mempunyai RM20,000 pada penghujung Disember. Penyimpan A mengekalkan baki minimum RM20,000 untuk semua 12 bulan. Penyimpan B pula mempunyai baki minimum RM10,000 untuk enam bulan pertama dan RM20,000 untuk enam bulan berikutnya.
Bagi penyimpan A:
RM20,000 × 0.0575 = RM1,150
Bagi penyimpan B:
[(RM10,000 × 6) + (RM20,000 × 6)] ÷ 12 = RM15,000
RM15,000 × 0.0575 = RM862.50
Perbezaannya ialah RM287.50, walaupun baki akhir tahun mereka sama. Contoh ini menunjukkan mengapa perbandingan dividen antara rakan tidak semestinya adil tanpa mengetahui perjalanan baki setiap akaun.
Apabila seseorang berkata, “Saya simpan jumlah yang sama, kenapa dapat kurang?”, semak dahulu sama ada jumlah tersebut benar-benar menjadi baki minimum untuk tempoh yang sama.
Contoh 4: Pengeluaran sementara dan kesannya
Andaikan baki minimum ialah RM10,000 bagi 11 bulan. Dalam satu bulan, pengeluaran sementara menyebabkan baki turun kepada RM6,000. Wang kemudian dimasukkan semula, tetapi latihan ini menggunakan RM6,000 sebagai baki minimum bulan tersebut.
Purata baki minimum:
[(RM10,000 × 11) + RM6,000] ÷ 12 = RM9,666.6667
Anggaran agihan pada kadar contoh:
RM9,666.6667 × 0.0575 ≈ RM555.83
Berbanding contoh RM10,000 yang kekal sepanjang tahun, perbezaannya kira-kira RM19.17. Angka ini membantu pembaca memahami skala kesan satu pengeluaran tanpa membesar-besarkannya.
Jika pengeluaran diperlukan untuk makanan, rawatan atau komitmen penting, keperluan tersebut perlu diberi perhatian. Mengejar sedikit tambahan agihan tidak sepatutnya menyebabkan seseorang gagal memenuhi perbelanjaan asas.
Cara menyediakan pengiraan sendiri
Mulakan dengan jadual kosong yang mempunyai 12 baris, satu untuk setiap bulan. Di sebelahnya, sediakan ruang bagi baki minimum dan catatan transaksi yang memerlukan semakan.
Semak rekod secara berurutan. Jangan bermula dengan baki Disember dan cuba meneka bulan sebelumnya. Kaedah itu mudah menyebabkan pengeluaran kecil atau penambahan lewat terlepas pandang.
Selepas semua angka dimasukkan, jumlahkan baki minimum, bahagikan dengan 12 dan darab dengan kadar yang digunakan. Tulis sumber kadar di bawah jadual. Label seperti “simulasi pada 5.75%” membantu membezakan anggaran daripada jumlah rasmi.
Untuk menyimpan rekod, myASNB menyediakan akses kepada penyata dan sejarah transaksi. Gunakan FAQ rasmi ASNB jika memerlukan panduan mendapatkan penyata atau memahami kemudahan akaun.
Jika jumlah anggaran tidak sepadan dengan penyata, periksa tiga perkara dahulu: baki minimum setiap bulan, kadar yang dimasukkan dan syarat agihan yang berkaitan. Catatan ringkas tentang andaian akan memudahkan semakan semula.
Kesilapan yang patut dielakkan
Kesilapan pertama ialah menggunakan baki akhir tahun sebagai pengganti semua baki bulanan. Ini boleh membesarkan anggaran jika sebahagian besar simpanan baru dimasukkan pada penghujung tahun.
Kesilapan kedua ialah membaca kadar sen seunit tanpa menukarnya kepada ringgit. Dalam latihan berkadar 5.75 sen, faktor darab ialah 0.0575, bukannya 5.75.
Kesilapan ketiga ialah menganggap hasil contoh sebagai jumlah yang dijamin. Simulasi berguna untuk memahami hubungan antara angka, tetapi tidak menggantikan pengumuman atau penyata rasmi.
Kesilapan keempat ialah mencampurkan kadar ASB dengan kadar ASB 2 atau dana lain. Nama yang hampir sama tidak bermaksud semua dana mempunyai kadar dan tahun kewangan yang sama.
Kesilapan kelima ialah menyalin senarai sejarah kadar tanpa memeriksa bonus atau had kelayakan. Untuk artikel ini, senarai lama yang berpotensi mengelirukan tidak digunakan. Pembaca boleh menyemak rekod melalui halaman produk dan laporan rasmi bagi tahun berkenaan.
Bagaimana merancang simpanan dengan lebih teratur?
Cara yang mudah ialah menetapkan jumlah simpanan berdasarkan kemampuan sebenar. Seseorang yang boleh mengekalkan RM100 setiap bulan mempunyai pelan yang lebih jelas berbanding menetapkan sasaran besar tetapi terpaksa mengeluarkan semula wang untuk perbelanjaan harian.
Asingkan wang mengikut tujuan. Wang untuk bil terdekat, kecemasan dan matlamat jangka panjang tidak semestinya perlu diurus dengan cara yang sama. Pembahagian ini membantu mengurangkan transaksi keluar masuk yang dibuat tanpa perancangan.
Catat juga kemajuan modal secara berasingan daripada agihan. Jika baki bertambah RM2,000, kenal pasti berapa bahagian datang daripada simpanan sendiri dan berapa daripada pulangan. Dengan cara ini, pembaca tidak tersilap menilai perkembangan kewangan.
Untuk latihan perancangan, cuba beberapa kadar andaian, contohnya 4%, 5% dan 5.75%. Tujuannya ialah melihat perubahan hasil jika kadar berbeza, bukan meramalkan kadar rasmi seterusnya. Bajet yang masih boleh berjalan pada andaian lebih rendah biasanya lebih mudah dinilai secara realistik.
Pembiayaan ASB: Jangan keliru antara agihan dan keuntungan bersih
Pembiayaan ASB melibatkan komitmen bayaran kepada institusi kewangan. Oleh itu, jumlah agihan yang dikreditkan tidak boleh terus dianggap sebagai keuntungan bersih daripada strategi pembiayaan.
Sebagai latihan mudah, andaikan sesuatu pegangan menghasilkan agihan kasar RM5,750 dan kos berkaitan yang dikenal pasti ialah RM4,000. Baki RM1,750 hanyalah beza dua angka tersebut. Ia belum menjadi penilaian lengkap jika ada kos lain, perubahan kadar atau implikasi penamatan yang belum dimasukkan.
Bezakan juga aliran tunai daripada kos: jumlah ansuran boleh merangkumi pembayaran prinsipal, jadi menolak semua ansuran daripada dividen bukan ukuran keuntungan yang lengkap. Pengiraan sebenar memerlukan dokumen produk dan jadual pembiayaan yang sesuai.
Artikel ini tidak membuat cadangan mengambil pembiayaan. Jika menilai pilihan tersebut, baca helaian pendedahan produk dan fahami kemampuan membayar walaupun kadar agihan lebih rendah daripada jangkaan.
Zakat dan tanggungjawab mengurus harta
Bagi pembaca Muslim, pengiraan agihan kasar perlu dibezakan daripada jumlah selepas zakat. ASNB kini menyediakan pilihan Kelas B untuk zakat khultah; kadar potongan yang diterangkan ialah 2.57% daripada agihan yang tertakluk kepada mekanisme tersebut.
Contoh matematik: jika agihan kasar yang berkaitan ialah RM575, potongan 2.57% bersamaan RM14.7775, atau kira-kira RM14.78. Baki selepas potongan ialah kira-kira RM560.22. Ini ilustrasi, bukan penyata akaun.
Menurut ASNB, pilihan Kelas B tidak boleh ditukar semula kepada Kelas A. Kaedah ini juga tidak boleh terus dianggap sebagai kaedah bayaran individu bagi mereka yang tidak memilih Kelas B. Semak penerangan rasmi zakat khultah ASNB dan rujuk pihak berkuasa zakat berkaitan.
Dari sudut prinsip umum, Surah an-Nisa’, ayat 29 mengingatkan orang beriman supaya tidak memperoleh harta sesama mereka melalui jalan yang batil. Pengajaran yang boleh diambil ialah mencari pendapatan secara jujur dan memahami urusan kewangan sebelum membuat keputusan. Ayat ini bukan penetapan khusus hukum produk ASB atau pembiayaannya. Rujukan: Surah an-Nisa’ 4:29.
soalan lazim
1. Berapakah kadar dividen ASB bagi tahun kewangan 2026?
Setakat semakan 4 Oktober 2026, sumber rasmi yang dirujuk belum memaparkan kadar bagi tahun kewangan 2026. Kadar 5.75 sen dalam artikel ialah kadar keseluruhan 2025 yang digunakan untuk ilustrasi. Semak pengumuman ASNB sebelum menggantikannya dengan kadar tahun baharu.
2. Adakah RM10,000 akan menghasilkan RM575?
Dalam contoh matematik berkadar 5.75%, ya, jika RM10,000 ialah baki minimum bagi setiap bulan selama 12 bulan dan andaian kelayakan dipenuhi. Jika baki berubah atau tempohnya lebih pendek, gunakan jadual baki minimum bulanan. Jumlah selepas potongan berkaitan juga boleh berbeza.
3. Adakah tambahan wang pada hujung tahun menaikkan agihan untuk semua bulan?
Tambahan itu tidak mengubah baki minimum yang telah direkodkan bagi bulan terdahulu. Dalam latihan pengiraan, hanya angka bulanan yang berkaitan dimasukkan. Oleh sebab itu, wang tambahan tidak boleh dianggap berada dalam akaun sepanjang tahun jika sebenarnya baru dimasukkan kemudian.
4. Mengapa anggaran sendiri berbeza daripada jumlah dalam penyata?
Antara perkara yang perlu disemak ialah penggunaan baki akhir bulan, kadar atau komponen bonus yang salah, pembundaran terlalu awal dan potongan zakat yang berkaitan. Bandingkan semula andaian dengan rekod rasmi. Jika masih tidak jelas, hubungi ASNB melalui saluran khidmat pelanggan rasmi.
kesimpulan
Cara pengiraan dividen ASB menjadi lebih jelas apabila pembaca bermula dengan baki minimum bagi setiap bulan. Jumlahkan 12 angka tersebut, bahagikan dengan 12 dan darab dengan kadar yang berkenaan. Untuk contoh RM10,000 yang kekal sepanjang tahun pada kadar 5.75%, hasilnya RM575. Bagi jadual baki berubah dalam artikel ini, hasilnya RM356.98.
Perancangan yang baik memerlukan angka yang betul dan andaian yang jelas. Bezakan tahun agihan, semak sumber kadar dan jangan menganggap contoh sebagai jaminan. Gunakan pengiraan ini untuk memahami penyata serta menilai kemajuan simpanan, kemudian rujuk ASNB bagi maklumat rasmi yang berkaitan dengan akaun sendiri.

Galeri
GaleriLuarKotak.com merupakan blog yang memfokuskan kepada perkongsian produk unik, inovatif dan trending dari platform e-dagang seperti Shopee. Kami menampilkan pilihan produk yang telah ditapis berdasarkan keunikan, kegunaan dan nilai kepada pengguna, bagi membantu anda membuat keputusan pembelian dengan lebih mudah dan yakin. Sebahagian pautan di laman ini adalah pautan affiliate, di mana kami mungkin menerima komisen tanpa sebarang kos tambahan kepada anda.

1 Comment